Europejski Bank Centralny inwestuje w tokenizowane papiery wartościowe
Europejski Bank Centralny inwestuje w tokenizowane papiery wartościowe — taki kierunek wynika z informacji opublikowanych 21 września 2026 roku. Bank centralny ma planować zakup denominowanych w euro papierów dłużnych emitowanych przez sektor publiczny, a rozliczenie transakcji ma odbywać się za pośrednictwem nowej usługi Pontes.
To ważny sygnał dla rynku infrastruktury finansowej, ale nie należy go mylić z deklaracją zakupu Bitcoina, Etheru ani innych kryptowalut. Chodzi o cyfrową reprezentację tradycyjnych instrumentów finansowych, takich jak obligacje, oraz o wykorzystanie nowego rozwiązania do obsługi rozrachunku. Sama tokenizacja nie zmienia automatycznie charakteru aktywa ani nie oznacza, że każdy token będzie dostępny dla indywidualnych inwestorów.
Europejski Bank Centralny inwestuje w tokenizowane papiery wartościowe: co wiadomo
Z dostępnych informacji wynika, że Europejski Bank Centralny chce wykorzystać własne środki do nabywania tokenizowanych papierów wartościowych denominowanych w euro. W praktyce oznaczałoby to ekspozycję na dług publiczny zapisany lub obsługiwany w infrastrukturze cyfrowej, zamiast korzystania wyłącznie z tradycyjnych systemów ewidencji i rozrachunku.
Drugim elementem planu jest usługa Pontes. Ma ona służyć do rozliczania transakcji związanych z tokenizowanymi instrumentami. Na tym etapie publicznie dostępny opis nie przesądza wszystkich szczegółów technicznych: nie wiadomo między innymi, jakie dokładnie sieci lub standardy zostaną wykorzystane, kto będzie mógł korzystać z usługi i jakie aktywa zostaną objęte w pierwszej kolejności.
Warto więc oddzielić potwierdzony kierunek od interpretacji. Faktem jest zapowiedź wykorzystania własnych środków i rozliczania transakcji przez Pontes. Wnioskiem, który można ostrożnie wyciągnąć, jest rosnące zainteresowanie banków centralnych cyfrową infrastrukturą rynku kapitałowego. Nie jest natomiast uzasadnione twierdzenie, że EBC właśnie rozpoczyna program inwestowania w kryptowaluty.
Na czym polega tokenizacja obligacji?
Tokenizacja polega na utworzeniu cyfrowego zapisu prawa lub roszczenia związanego z określonym aktywem. W przypadku obligacji token może reprezentować udział w instrumencie dłużnym albo pełnić funkcję cyfrowego zapisu papieru wartościowego w systemie uznanym przez operatora rynku.
Technologia może wykorzystywać rozproszony rejestr, często określany skrótem DLT. Taki rejestr pozwala wielu uczestnikom uzgadniać stan zapisów bez konieczności prowadzenia całkowicie odrębnych baz danych. Nie oznacza to jednak, że każda tokenizowana obligacja musi działać na publicznym blockchainie znanym z rynku kryptowalut. Rozwiązanie może być zamknięte, kontrolowane przez uprawnione instytucje i podporządkowane przepisom rynku finansowego.
Tokenizacja może zmienić kilka etapów obrotu:
- emisję — papier wartościowy może zostać utworzony bezpośrednio w cyfrowym systemie;
- ewidencję własności — zapis o posiadaczu może być aktualizowany w jednym środowisku technologicznym;
- transfer — przeniesienie instrumentu może zostać połączone z przekazaniem środków;
- rozrachunek — zmniejsza się liczba pośrednich etapów między zawarciem transakcji a jej ostatecznym wykonaniem.
W tym miejscu trzeba zachować ostrożność. Mniejsza liczba pośredników nie gwarantuje automatycznie niższych kosztów ani większej płynności. System musi jeszcze zapewniać finalność rozrachunku, ochronę przed błędami, procedury na wypadek awarii oraz jasne zasady prawne dotyczące własności tokena.
Dlaczego Pontes może mieć znaczenie dla europejskiego rynku
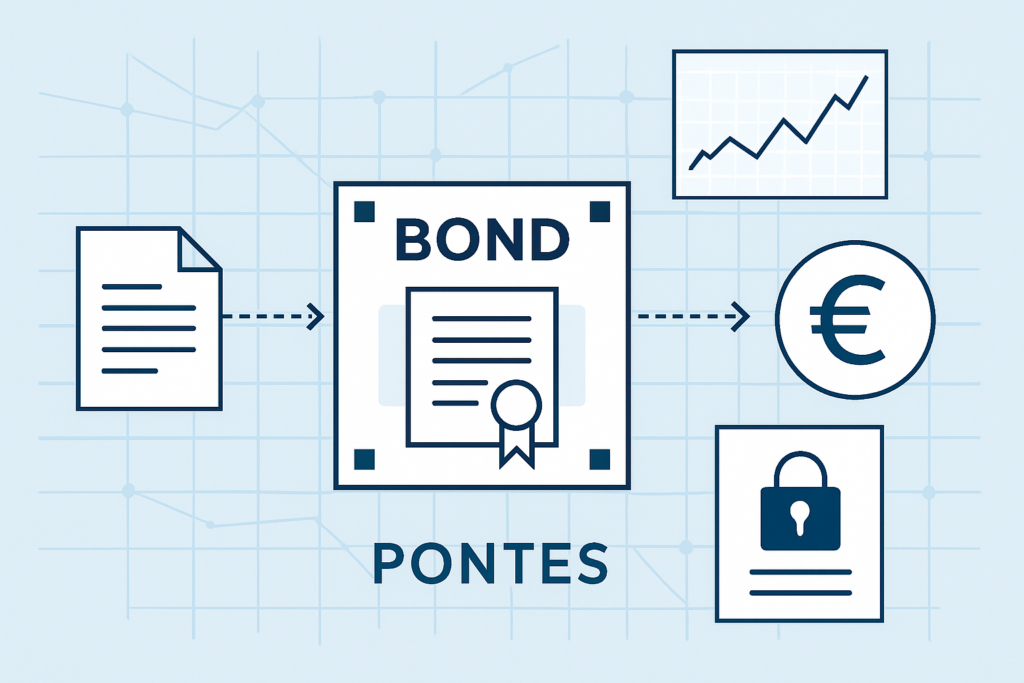
Rozrachunek to etap, w którym po zawarciu transakcji następuje ostateczna wymiana aktywa na pieniądze. W tradycyjnym obrocie mogą uczestniczyć banki, izby rozliczeniowe, depozyty papierów wartościowych i inne podmioty. Każdy dodatkowy etap może zwiększać złożoność procesu oraz czas potrzebny do jego zakończenia.
Jeżeli Pontes zostanie wykorzystany w praktyce, jego znaczenie będzie zależeć nie od samej nazwy usługi, lecz od sposobu połączenia z istniejącymi systemami finansowymi. Szczególnie istotne będą:
- zgodność z europejskimi regulacjami dotyczącymi papierów wartościowych;
- zasady dostępu dla banków i innych uprawnionych uczestników;
- obsługa płatności w euro oraz sytuacji, w których aktywo i pieniądz funkcjonują w różnych systemach;
- odporność operacyjna i cyberbezpieczeństwo;
- możliwość audytu oraz odtworzenia historii transakcji.
To właśnie rozdzielenie tokena od warstwy płatniczej bywa jednym z najtrudniejszych problemów. Cyfrowa obligacja może być przenoszona niemal natychmiast, ale jeżeli płatność nadal wymaga osobnego procesu, część potencjalnych korzyści znika. Dlatego rozwiązania rozrachunkowe są równie ważne jak sama tokenizacja aktywów.
Tokenizowane papiery wartościowe a kryptowaluty
Dla początkujących użytkowników najważniejsze jest rozróżnienie trzech pojęć. Kryptowaluta, taka jak Bitcoin, jest natywnym aktywem określonej sieci blockchain. Token użytkowy może zapewniać dostęp do funkcji projektu, choć jego status prawny zależy od konstrukcji i jurysdykcji. Tokenizowany papier wartościowy ma natomiast odzwierciedlać instrument finansowy lub prawo majątkowe, a jego obrót może podlegać regulacjom rynku kapitałowego.
W przypadku planu EBC mowa jest o trzeciej kategorii. Nie oznacza to, że bank centralny zmienia stanowisko wobec wszystkich projektów kryptowalutowych. Instytucjonalna tokenizacja obligacji może działać na prywatnej infrastrukturze, z kontrolą dostępu i obowiązkiem identyfikacji uczestników. To zupełnie inny model niż otwarty blockchain, w którym każdy może utworzyć portfel i przesłać aktywa bez zgody operatora.
Temat jest częścią szerszej dyskusji o tym, jak powinny wyglądać zasady obsługi cyfrowych aktywów finansowych. Więcej o znaczeniu podmiotów odpowiedzialnych za rejestry i transfer aktywów można przeczytać w materiale o regulacji tokenizacji aktywów i roli transfer agents.
Co ta decyzja może oznaczać dla rynku
Najbardziej prawdopodobny efekt to zwiększenie wiarygodności tokenizacji jako narzędzia dla tradycyjnych finansów. Jeżeli instytucja o znaczeniu EBC wykorzystuje własne środki do testowania lub nabywania tokenizowanych instrumentów, inne banki i operatorzy infrastruktury mogą uznać ten obszar za bardziej dojrzały technologicznie.
Nie należy jednak wyciągać z tego prostego wniosku, że tokenizowane aktywa szybko zastąpią zwykłe obligacje. Rynek musi rozwiązać problemy interoperacyjności, standardów danych, odpowiedzialności za błędne zapisy i dostępu do płynności. Znaczenie ma także prawo: cyfrowy zapis nie wystarczy, jeżeli przepisy nie uznają go za skuteczny dowód prawa do instrumentu.
Dla inwestorów detalicznych ważna jest jeszcze jedna kwestia. Zakup tokenizowanego papieru wartościowego nie musi być dostępny bezpośrednio w aplikacji kryptowalutowej. Możliwe są ograniczenia dotyczące statusu klienta, jurysdykcji, minimalnej kwoty, pośrednika oraz sposobu przechowywania aktywa. Sama obecność słowa „token” nie oznacza wysokiej płynności ani łatwego dostępu.
Najważniejsze wnioski
- EBC planuje wykorzystać własne środki do zakupu denominowanych w euro tokenizowanych papierów dłużnych sektora publicznego.
- Transakcje mają być rozliczane przez nową usługę Pontes.
- Plan dotyczy cyfryzacji tradycyjnych instrumentów finansowych, a nie zakupu Bitcoina czy Etheru.
- O praktycznym znaczeniu projektu zdecydują szczegóły techniczne, regulacyjne i dotyczące bezpieczeństwa.
- Tokenizacja może uprościć rozrachunek, ale sama w sobie nie gwarantuje niższych kosztów ani większej płynności.
Najrozsądniej traktować tę inicjatywę jako sygnał instytucjonalnego zainteresowania cyfrową infrastrukturą rynku kapitałowego. Jej znaczenie będzie można ocenić dopiero po poznaniu zasad działania Pontes, zakresu obsługiwanych aktywów i wyników pierwszych transakcji.
Źródło: Europe’s Central Bank Prepares to Invest Own Funds in Tokenized Securities
1 komentarz
Pingback:Kryptowaluty w strategii Australii. Raport stawia na AI