Pożyczki pod zastaw Bitcoina: edukacja i kapitał obrotowy
Pożyczki pod zastaw Bitcoina kojarzą się przede wszystkim z próbą zwiększenia ekspozycji na rynek kryptowalut. W praktyce zastosowania tego modelu finansowania mogą być szersze. Według materiału opublikowanego 8 października 2026 roku przez CoinDesk pożyczkodawcy obserwują wykorzystanie takich środków między innymi do opłacania czesnego oraz finansowania bieżącej działalności firm.
Nie oznacza to jednak, że kredyt zabezpieczony BTC stał się bezpiecznym odpowiednikiem tradycyjnej pożyczki bankowej. Jego specyfika wynika z dużej zmienności Bitcoina, automatycznych mechanizmów zarządzania zabezpieczeniem i ryzyka związanego z samą platformą. Dla pożyczkobiorcy najważniejsze pytanie brzmi nie „ile mogę pożyczyć?”, lecz „czy będę w stanie spłacić zobowiązanie także wtedy, gdy kurs BTC gwałtownie spadnie?”.
Pożyczki pod zastaw Bitcoina — jak działają?
W najprostszym ujęciu pożyczkobiorca przekazuje Bitcoin jako zabezpieczenie, a następnie otrzymuje środki w walucie tradycyjnej, stablecoinie lub innej formie określonej przez pożyczkodawcę. Po spłacie kapitału, odsetek i ewentualnych opłat zabezpieczenie powinno zostać zwrócone.
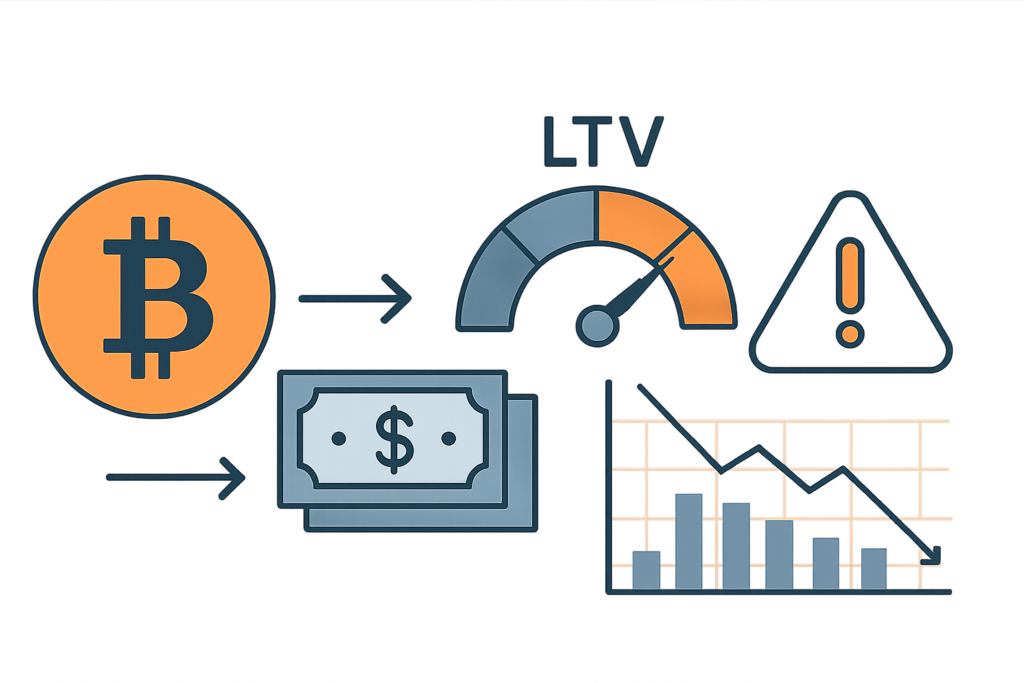
Kluczowym pojęciem jest wskaźnik LTV (loan-to-value), czyli relacja wartości pożyczki do wartości zastawionych aktywów. Jeżeli ktoś blokuje BTC warte 100 tys. zł i pożycza 40 tys. zł, początkowy LTV wynosi 40 proc. Im niższy wskaźnik, tym większy bufor pozostaje na wypadek spadku ceny Bitcoina.
Gdy kurs zabezpieczenia obniża się, LTV rośnie. Platforma może wtedy zażądać dodatkowego depozytu, częściowej spłaty albo sprzedać część BTC. Taka sprzedaż nosi nazwę likwidacji. W zależności od umowy może dojść do niej automatycznie, bez dodatkowej zgody klienta.
Od handlu kryptowalutami do zwykłych wydatków
Wcześniej pożyczki zabezpieczone kryptowalutami były często przedstawiane jako narzędzie dla traderów. Inwestor mógł pożyczyć środki, zachowując ekspozycję na BTC, albo wykorzystać kapitał do innych transakcji. To zastosowanie wiąże się jednak z wysokim ryzykiem, ponieważ dług może powiększyć zarówno zysk, jak i stratę.
Materiał źródłowy wskazuje na szerszy katalog potrzeb zgłaszanych przez klientów pożyczkodawców:
- opłacanie edukacji, w tym czesnego lub innych kosztów kształcenia;
- kapitał obrotowy dla przedsiębiorstw, czyli środki na bieżące wydatki, zapasy i faktury;
- płynność osobista bez konieczności natychmiastowej sprzedaży posiadanych bitcoinów.
Powód jest prosty: sprzedaż BTC oznacza definitywne zmniejszenie posiadanej pozycji. Pożyczka pozwala formalnie zachować aktywo, ale w zamian tworzy zobowiązanie. To nie jest „darmowa płynność” — pożyczkobiorca płaci odsetki i przejmuje ryzyko spadku wartości zabezpieczenia.
Dlaczego ktoś nie chce sprzedawać Bitcoina?
Jednym z argumentów może być przekonanie, że w przyszłości Bitcoin będzie wart więcej. W takim scenariuszu sprzedaż dziś oznaczałaby rezygnację z potencjalnego wzrostu. Inny powód może mieć charakter podatkowy: w niektórych jurysdykcjach sprzedaż aktywa cyfrowego może wywołać obowiązek rozliczenia zysku. Samo zaciągnięcie pożyczki nie musi być traktowane tak samo jak sprzedaż, ale szczegóły zależą od konstrukcji produktu i lokalnych przepisów.
W Polsce nie należy zakładać, że każda transakcja określana jako „pożyczka pod zastaw kryptowalut” będzie miała identyczne skutki podatkowe. Znaczenie mogą mieć między innymi forma umowy, sposób rozliczania odsetek, ewentualna likwidacja zabezpieczenia oraz status stron. Przed podjęciem decyzji warto uzyskać indywidualną opinię doradcy podatkowego.
Najważniejsze ryzyka takiego finansowania
1. Likwidacja po spadku kursu
Bitcoin jest aktywem zmiennym. Nawet jeśli pożyczkobiorca potrzebuje pieniędzy na przewidywalny cel, wartość zabezpieczenia może szybko się zmienić. Spadek kursu może wymusić dopłatę lub sprzedaż BTC w niekorzystnym momencie. Jeżeli środki zostały przeznaczone na firmowe rachunki albo czesne, znalezienie dodatkowego kapitału może być trudne.
2. Koszt odsetek i opłat
Oprocentowanie nie jest jedynym kosztem. Umowa może przewidywać opłatę za uruchomienie, przechowywanie zabezpieczenia, wcześniejszą spłatę lub likwidację. Należy sprawdzić, czy oprocentowanie jest stałe, czy zmienne, oraz w jaki sposób naliczane są odsetki. Różnica między kwotą otrzymaną a kwotą potrzebną do pełnej spłaty powinna być znana przed zdeponowaniem BTC.
3. Ryzyko pożyczkodawcy i przechowywania aktywów
Przekazanie Bitcoina na platformę oznacza zależność od jej procedur, zabezpieczeń technicznych i kondycji finansowej. Problemy operacyjne, włamanie, zamrożenie wypłat lub niewypłacalność firmy mogą utrudnić odzyskanie środków. Warto sprawdzić, kto przechowuje klucze prywatne, czy aktywa są segregowane oraz jakie prawa ma klient w razie upadłości podmiotu.
4. Ryzyko walutowe i prawne
Jeśli zabezpieczeniem jest BTC, a dług rozliczany jest w złotych, euro lub dolarach, na całkowity koszt wpływa także kurs walutowy. Dochodzą do tego kwestie regulacyjne. Dostępność produktu dla polskiego klienta, zasady identyfikacji, ochrona konsumenta i sposób rozpatrywania sporów mogą różnić się zależnie od siedziby usługodawcy.
Na co zwrócić uwagę przed podpisaniem umowy?
Praktyczna analiza powinna obejmować kilka elementów:
- minimalny i maksymalny LTV oraz poziomy, przy których pojawia się wezwanie do uzupełnienia zabezpieczenia;
- czas, jaki klient ma na reakcję po spadku wartości BTC;
- zasady i cenę likwidacji, w tym to, czy sprzedaż odbywa się po cenie rynkowej;
- łączne oprocentowanie i wszystkie opłaty;
- rodzaj otrzymywanych środków i warunki ich wypłaty;
- procedurę odzyskania zabezpieczenia po spłacie;
- informacje o licencji, jurysdykcji i historii działania pożyczkodawcy.
Rozsądne jest również zachowanie dużego marginesu bezpieczeństwa. Pożyczanie maksymalnej możliwej kwoty pod zastaw BTC zwiększa prawdopodobieństwo likwidacji przy relatywnie niewielkim ruchu rynku. Nie należy finansować długiem wydatków, których nie da się pokryć po utracie części dochodów lub przy konieczności szybkiego uzupełnienia zabezpieczenia.
Co ten trend mówi o rynku kryptowalut?
Rosnące zainteresowanie wykorzystaniem Bitcoina jako zabezpieczenia sugeruje, że część rynku postrzega go nie tylko jako aktywo do handlu, lecz także jako formę majątku, na podstawie którego można uzyskać płynność. To ważna zmiana w sposobie prezentowania kryptowalut, ale nie dowód na to, że produkty tego typu są odpowiednie dla większości osób.
Warto oddzielić fakt od opinii. Faktem opisanym w materiale źródłowym jest deklarowane przez pożyczkodawców wykorzystanie kredytów na edukację i działalność gospodarczą. Opinią pozostaje ocena, czy oznacza to trwałe upowszechnienie rynku. Do takiego wniosku potrzebne byłyby porównywalne dane o wartości udzielonych pożyczek, liczbie klientów, kosztach i skali likwidacji.
Podsumowanie
Pożyczka pod zastaw Bitcoina może zapewnić płynność bez natychmiastowej sprzedaży aktywa. Z tego powodu środki są wykorzystywane nie tylko do transakcji na rynku kryptowalut, ale także do opłacania edukacji czy finansowania bieżących potrzeb przedsiębiorstw. Jednocześnie pożyczkobiorca nie usuwa ryzyka — przenosi je na relację między zmienną wartością BTC a stałym zobowiązaniem.
Przed skorzystaniem z takiego rozwiązania trzeba dokładnie policzyć całkowity koszt, zrozumieć zasady likwidacji i zweryfikować wiarygodność platformy. Dla wielu osób sprzedaż części aktywów może być prostsza i bardziej przejrzysta niż zaciąganie długu zabezpieczonego kryptowalutą. Ostateczna decyzja powinna wynikać z oceny własnej płynności i odporności finansowej, a nie z oczekiwania, że kurs Bitcoina na pewno wzrośnie.
Źródło: Bitcoin loans are paying for tuition and working capital, not just trades, lenders say